Trafik Sigortası ve Kasko Arasındaki Temel Farklar
Trafik sigortası ve kasko arasındaki farklar nelerdir? Zorunlu trafik sigortasının karşı tarafa sağladığı güvence ile kaskonun aracınızı koruyan kapsamlı yapısını ve yasal detaylarını inceleyin.
 YAZARMert Yalçın
Motorlu taşıt sahibi olan herkesin karşısına çıkan ilk hukuki ve mali yükümlülükler arasında trafik sigortası ile kasko yer alır. Bu iki güvence mekanizması, isim benzerlikleri ve her ikisinin de araçla ilişkili olması nedeniyle sıkça karıştırılır. Ancak yasal zorunlulukları, kapsamları ve koruma altına aldıkları taraflar bakımından aralarında derin farklar bulunur.
- Motorlu taşıt sahibi olan herkesin karşısına çıkan ilk hukuki ve mali yükümlülükler arasında trafik sigortası ile kasko yer alır.
- Bu iki güvence mekanizması, isim benzerlikleri ve her ikisinin de araçla ilişkili olması nedeniyle sıkça karıştırılır.
- Ancak yasal zorunlulukları, kapsamları ve koruma altına aldıkları taraflar bakımından aralarında derin farklar bulunur.
Bu içerik nasıl hazırlandı?
Kaynak kaydıEditoryal kayıt
Bilgi kontrolüTamamlandı
Editör incelemesiOnaylandı
Son güncelleme26.09.2026 22:27
Yayınlandı
Motorlu taşıt sahibi olan herkesin karşısına çıkan ilk hukuki ve mali yükümlülükler arasında trafik sigortası ile kasko yer alır. Bu iki güvence mekanizması, isim benzerlikleri ve her ikisinin de araçla ilişkili olması nedeniyle sıkça karıştırılır. Ancak yasal zorunlulukları, kapsamları ve koruma altına aldıkları taraflar bakımından aralarında derin farklar bulunur. Birinde kamu yararı ve üçüncü şahısların korunması ön plandayken, diğerinde doğrudan araç sahibinin mali varlığı ve aracın fiziksel bütünlüğü esas alınır.
Zorunlu Trafik Sigortası Nedir ve Kimi Korur?
Zorunlu Mali Sorumluluk Sigortası, kısaca trafik sigortası, trafiğe çıkan her aracın yaptırmak zorunda olduğu yasal bir güvencedir. Bu sigorta türünün ana amacı, bir kaza anında karşı tarafa verilen maddi veya bedeni zararların karşılanmasıdır. Yani trafik sigortası, olası bir kazada sizin kusurlu olduğunuz durumlarda, karşı tarafın aracında oluşan hasarı veya karşı tarafın sağlık masraflarını sizin adınıza üstlenir.
Bu sistemin temelinde, kaza mağdurlarının tedavi masraflarının veya araç hasarlarının, kusurlu tarafın mali gücünden bağımsız olarak karşılanması yatar. Trafik sigortası olmasaydı, kazaya karışan ve maddi durumu yetersiz olan bir sürücü, karşı tarafın mağduriyetini gidermekte zorlanabilirdi. Bu noktada devlet, toplumsal bir güvenlik ağı oluşturarak sigortayı zorunlu kılmıştır. Poliçenin geçerlilik süresi genellikle bir yıldır ve bu sürenin sonunda yenilenmesi gerekir.
Kasko Sigortası İsteğe Bağlı Koruma Kalkanı
Kasko sigortası, trafik sigortasından farklı olarak yasal bir zorunluluk değil, araç sahibinin kendi tercihiyle yaptığı bir sözleşmedir. Bu sigorta türü, aracın başına gelebilecek çarpma, çarpılma, yanma, çalınma veya doğal afet gibi olumsuz durumlarda araç sahibinin uğradığı maddi zararları tazmin eder. Trafik sigortası "başkası için" yapılırken, kasko sigortası doğrudan "sizin ve aracınız için" yapılır.
Kasko poliçeleri, standart bir çerçeveye bağlı kalmak zorunda değildir. Sigorta şirketleri, farklı teminatlar ekleyerek poliçeyi kişiselleştirmenize olanak tanır. Örneğin, aracınızın değer kaybını karşılayan ek teminatlar, anahtar kaybı, yanlış yakıt dolumu veya yurt dışı teminatı gibi seçenekler kasko kapsamına dahil edilebilir. Bu esneklik, kaskoyu sadece bir hasar ödeme aracı değil, aynı zamanda kapsamlı bir varlık koruma yöntemi haline getirir.
Hasar Durumlarında Ödeme Sorumluluğu
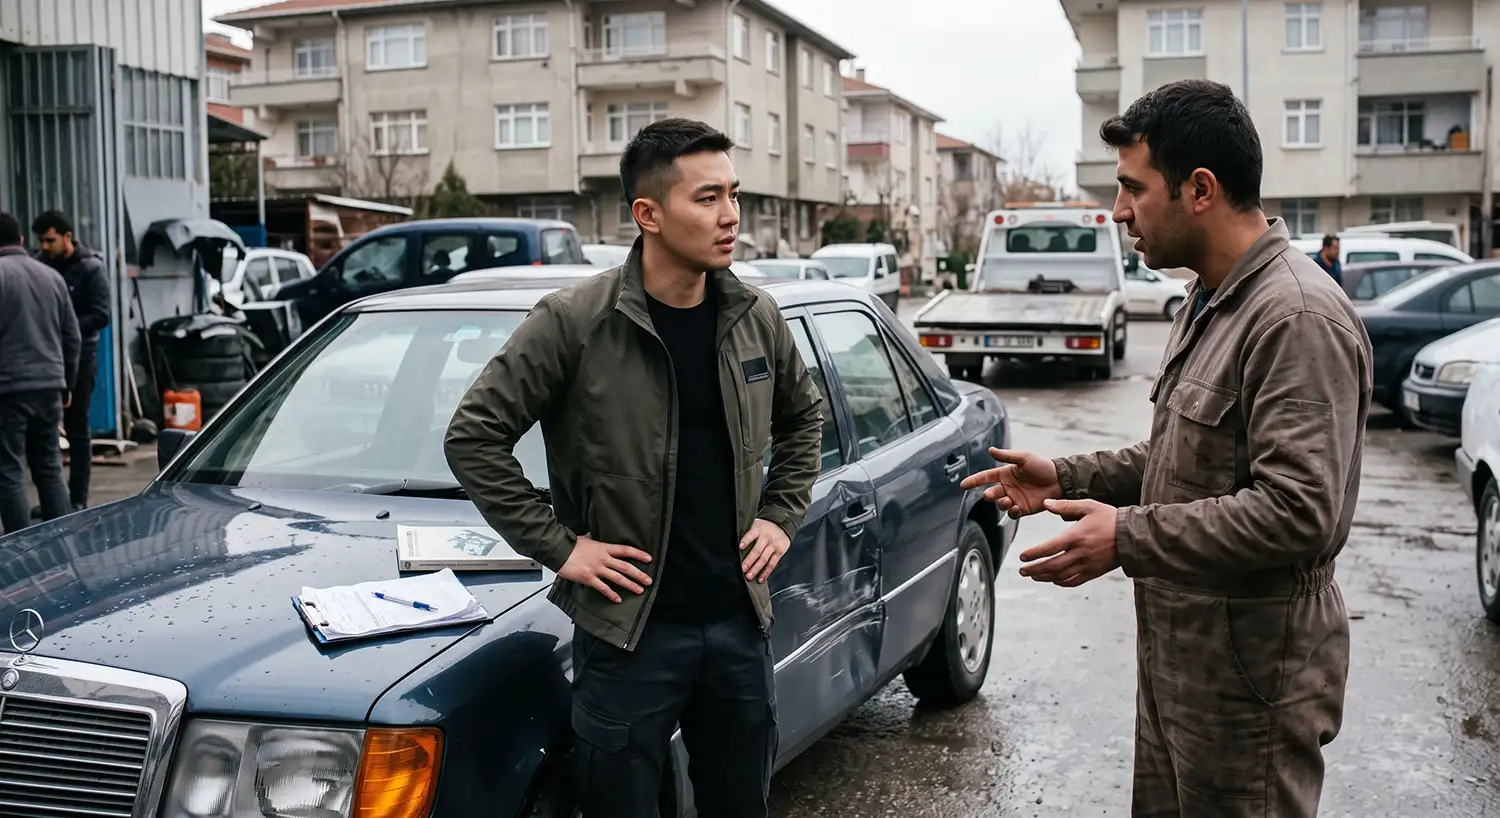
Bir kaza senaryosu üzerinden değerlendirme yapıldığında, trafik sigortası ve kaskonun işleyişi çok daha net anlaşılır. Siz kusurlu olduğunuz bir kazaya karıştığınızda, karşı tarafın aracındaki hasarı trafik sigortanız belirli limitler dahilinde karşılar. Ancak kendi aracınızda oluşan hasar trafik sigortası kapsamında değildir. Eğer kaskonuz varsa, kendi aracınızdaki hasarı onarmak için sigorta şirketinizden destek alabilirsiniz.
Kasko poliçelerinde "hasarsızlık indirimi" adı verilen bir uygulama bulunur. Eğer bir yıl boyunca kaskodan herhangi bir hasar talebinde bulunmazsanız, bir sonraki yılın primlerinde ciddi oranlarda indirim kazanırsınız. Trafik sigortasında da benzer bir basamak sistemi (Bonus-Malus) mevcuttur; ancak bu sistem daha çok devlet tarafından belirlenen standart kurallar çerçevesinde işler ve kazaya karışma sıklığınıza göre primleriniz artabilir veya azalabilir.
Yasal Zorunluluk ve Yaptırımlar
Trafik sigortasının yaptırılmaması durumunda araç sahibi ciddi mali ve hukuki yaptırımlarla karşı karşıya kalır. Trafik kontrollerinde sigortası olmadığı tespit edilen araçlar trafikten men edilebilir, çekici masrafları ve otopark ücretleri araç sahibine yansıtılır. Ayrıca, sigortasız bir araçla kazaya karışmanız durumunda, karşı tarafın tüm masraflarını kendi cebinizden ödemek zorunda kalırsınız ki bu durum çok yüksek meblağlara ulaşabilir.
Kasko ise tamamen kişisel bir finansal tercih olduğundan, yaptırılmaması durumunda herhangi bir idari yaptırım uygulanmaz. Ancak aracınızın güncel piyasa değeri göz önüne alındığında, kasko yaptırmamak ciddi bir finansal risk taşır. Özellikle yeni model araçlarda, meydana gelebilecek büyük bir hasar veya aracın çalınması durumu, araç sahibini ciddi bir borç yükü altına sokabilir. Kasko, bu noktada birikimlerinizi koruyan bir kalkan görevi görür.
Teminat Kapsamındaki Temel Farklılıklar
Trafik sigortası, teminat limitleri bakımından devletin belirlediği tavan rakamlarla sınırlandırılmıştır. Her yıl güncellenen bu limitler, bir kazada karşı tarafa verilebilecek maksimum maddi veya bedeni zararı belirler. Eğer oluşan hasar bu limitleri aşarsa, aradaki farkı kusurlu taraf olarak sizin ödemeniz gerekir.
Kasko poliçelerinde ise limitleri genellikle aracınızın o günkü piyasa değeri (rayiç bedel) belirler. Kasko, aracın sadece kaza anındaki hasarını değil, birçok farklı risk faktörünü de kapsar:
Doğru Seçim İçin İhtiyaç Analizi
Sigorta poliçelerinizi belirlerken aracın yaşını, kullanım sıklığını ve bütçenizi göz önünde bulundurmanız gerekir. Trafik sigortası zaten zorunlu olduğu için burada tek yapmanız gereken, güvenilir bir şirketle çalışmak ve poliçe sürelerini takip etmektir. Kasko tarafında ise ihtiyaçlarınızı doğru belirlemek önemlidir. Örneğin, aracınızı sadece hafta sonları kullanıyorsanız veya kapalı bir otoparkta tutuyorsanız, daha dar kapsamlı ve bütçe dostu kasko paketlerini tercih edebilirsiniz.
Kasko yaptırırken sadece fiyata odaklanmak, hasar anında beklediğiniz desteği alamamanıza yol açabilir. Poliçenin "yetkili servis" mi yoksa "özel servis" mi onarım hakkı tanıdığı, ikame araç hizmetinin süresi ve çekici hizmetinin kapsamı gibi detaylar, poliçenin kalitesini belirleyen unsurlardır. İhtiyacınız olan teminatları içeren, anlaşılır maddelere sahip bir kasko poliçesi, uzun vadede oluşabilecek büyük mali kayıpların önüne geçerek sürüş güvenliğinizi ve finansal huzurunuzu korumaya yardımcı olur.
Kaydettiğiniz haberler yalnızca okur hesabınızda görünür.
Söz şimdi sende.
Bu haberin sende bıraktığı hissi tek dokunuşla paylaş.
Tepki vermek için okur hesabınızla giriş yapın.
Haberi burada bırakmayın
Konuyu adım adım derinleştiren seçilmiş okuma yolu.
Yorumlar (0)
Yorum Yap
Yorumlara katılmak için giriş yapın
Yalnızca e-posta adresi doğrulanmış Medya X okurları yorum yapabilir.
Henüz yorum yapılmamış. İlk yorumu siz yapın!